
Płatności QR zamiast karty? Europejski vending przygotowuje się na nowe rozwiązania
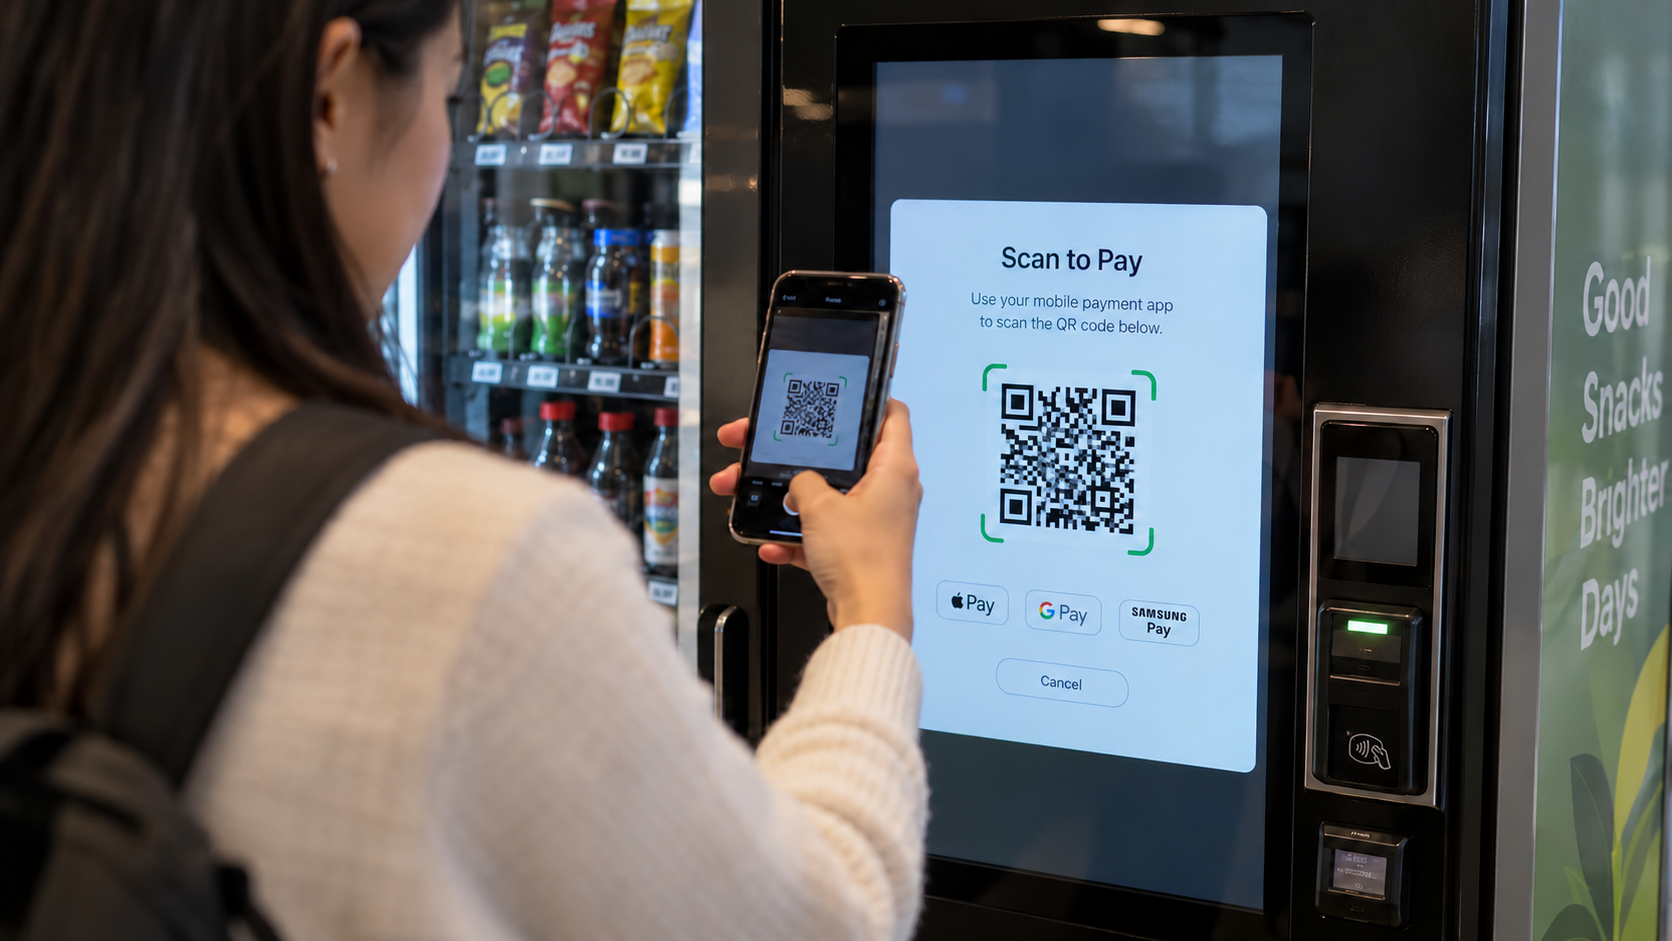
Europejski vending przygotowuje się na kolejną zmianę w płatnościach. Podczas EVEX 2026 zaprezentowano możliwości wykorzystania systemu Wero i kodów QR w sprzedaży bezobsługowej. Sprawdzamy, czym płatność QR różni się od karty i BLIKA oraz co naprawdę musi obsługiwać automat.
Płatności QR zamiast karty? Europejski vending przygotowuje się na nowe rozwiązania
Płatności QR raczej nie zastąpią kart w automatach vendingowych z dnia na dzień. Mogą jednak stać się kolejną ważną metodą płatności w urządzeniach samoobsługowych. Dyskusja podczas EVEX 2026 pokazuje, że europejski vending przygotowuje się już nie tylko na większy udział płatności bezgotówkowych, ale również na nowe modele ich technicznej obsługi.
Temat nabrał znaczenia po tegorocznej konferencji EVEX. European Vending & Coffee Service Association (EVA) poinformowała 22 października 2026 roku, że podczas wydarzenia w Wiedniu Patricia Kasandziev z Wero prezentowała możliwości wykorzystania europejskiego systemu płatności opartego na kodach QR właśnie w unattended retail, czyli sprzedaży bezobsługowej. EVEX 2026 odbyło się w dniach 13-15 października i zgromadziło około 200 uczestników z 28 krajów. Nie oznacza to, że Wero jest już standardem w europejskich automatach albo że za chwilę wyprze karty płatnicze. Znacznie ciekawsze jest coś innego: branża vendingowa zaczyna traktować płatność nie jako pojedynczy terminal zamontowany w maszynie, ale jako część całego ekosystemu oprogramowania urządzenia.
Wero w vendingu: co właściwie pokazano podczas EVEX 2026?
Wero pojawiło się na EVEX jako potencjalna metoda płatności dla urządzeń działających bez obsługi, a nie jako gotowy standard wdrożony już w europejskich automatach. To istotne rozróżnienie: konferencja pokazała kierunek rozwoju rynku, ale nie potwierdziła masowego wdrożenia Wero w vendingu.
Wero jest rozwijanym przez European Payments Initiative europejskim portfelem płatniczym opartym na płatnościach account-to-account, czyli A2A. W uproszczeniu środki mogą być przesyłane pomiędzy rachunkami bankowymi bez wykorzystywania klasycznego schematu płatności kartowej. EPI rozwija obecnie Wero zarówno w e-commerce, jak i w handlu stacjonarnym. W płatności stacjonarnej użytkownik może zeskanować kod QR wyświetlony przez system sprzedażowy, sprawdzić kwotę i nazwę sprzedawcy, a następnie zatwierdzić transakcję w aplikacji Wero lub aplikacji bankowej. System przewiduje również kody umieszczone na stałe, np. na terminalu, parkomacie czy automacie vendingowym. Właśnie ten model jest interesujący z punktu widzenia vendingu. Automat ma już ekran, komputer sterujący, połączenie z internetem i oprogramowanie odpowiedzialne za proces zakupowy. Teoretycznie kolejną metodę płatności można więc potraktować jako następny element procesu realizowanego programowo, a nie wyłącznie jako dodatkowe urządzenie przykręcone do obudowy.
Płatność QR w automacie to więcej niż wyświetlenie kodu
Aby płatność QR rzeczywiście działała w automacie vendingowym, samo pokazanie kodu na ekranie nie wystarcza. System musi powiązać konkretną transakcję z wybranym produktem, otrzymać wiarygodne potwierdzenie zapłaty i dopiero wtedy zezwolić maszynie na wydanie towaru.
Wyobraźmy sobie zakup produktu za 15 zł. Klient wybiera go na ekranie, automat inicjuje transakcję, a system płatniczy generuje identyfikator zamówienia i kod QR. Po zeskanowaniu użytkownik zatwierdza płatność w telefonie. Informacja o jej powodzeniu musi następnie wrócić do systemu automatu i zostać powiązana dokładnie z tą konkretną sesją zakupową. Dopiero wtedy kontroler urządzenia powinien otrzymać polecenie wydania odpowiedniego produktu.
I tu pojawia się część, której użytkownik nigdy nie widzi.
System musi wiedzieć, co zrobić, gdy płatność została zaakceptowana, ale mechanizm wydający zgłosi błąd. Musi rozróżnić transakcję zakończoną od niedokończonej, nie dopuścić do dwukrotnego wydania towaru po ponowieniu komunikacji i umożliwić prawidłowe rozliczenie lub zwrot środków w zależności od zastosowanego rozwiązania płatniczego. Dlatego w vendingu płatność jest procesem integracyjnym, a nie tylko wyborem między ikoną karty, BLIKA i QR.
Czy automat vendingowy potrzebuje terminala płatniczego?
Klasyczna płatność kartą wymaga infrastruktury umożliwiającej odczyt i bezpieczną obsługę karty lub urządzenia NFC. Płatność QR może wyglądać inaczej, ponieważ część interakcji przenosi się na telefon klienta. Nie oznacza to jednak, że automat może przyjmować płatności bez integracji z systemem płatniczym.
W tradycyjnym modelu terminal realizuje dużą część procesu: komunikuje się z kartą lub telefonem, przekazuje transakcję do infrastruktury płatniczej i otrzymuje jej wynik. Przy QR fizyczny czytnik karty nie musi być centralnym elementem procesu. Kod może zostać wyświetlony na ekranie urządzenia, a klient wykonuje właściwą autoryzację na swoim telefonie. Automat nadal potrzebuje jednak sposobu na utworzenie transakcji i otrzymanie jednoznacznej informacji, że została ona opłacona. W przypadku vendingu ma to szczególne znaczenie, bo nie ma kasjera, który w razie problemu sprawdzi płatność i ręcznie wyda produkt.
Karta, BLIK i QR - podobny efekt dla klienta, różne rozwiązania techniczne
Dla użytkownika wszystkie trzy metody mogą oznaczać kilkusekundowy zakup bez gotówki. Technicznie różnice są jednak znacznie większe. Karta wykorzystuje infrastrukturę płatności kartowych, BLIK może działać zarówno kodem, jak i zbliżeniowo, natomiast systemy takie jak Wero rozwijają płatności A2A inicjowane m.in. przez QR.
| Metoda | Co robi klient? | Co jest potrzebne po stronie automatu? |
|---|---|---|
| Karta / Apple Pay / Google Pay | przykłada kartę lub telefon | terminal obsługujący płatności zbliżeniowe i integracja z automatem |
| BLIK zbliżeniowy | odblokowuje telefon i przykłada go do terminala | kompatybilny terminal zbliżeniowy |
| BLIK kodem | generuje kod w aplikacji bankowej i zatwierdza transakcję | rozwiązanie płatnicze obsługujące BLIK oraz integracja z procesem sprzedaży |
| QR / Wero | skanuje QR i zatwierdza płatność w telefonie | generowanie lub prezentacja QR, obsługa transakcji przez dostawcę płatności oraz komunikacja z oprogramowaniem urządzenia |
Warto przy okazji doprecyzować często spotykane uproszczenie dotyczące BLIKA. BLIK zbliżeniowy oraz BLIK kodem nie są z punktu widzenia integracji tym samym rozwiązaniem. BLIK zbliżeniowy działa na terminalach zbliżeniowych wykorzystujących technologię Mastercard. Sam BLIK wskazuje nawet, że przy kasie samoobsługowej, na której nie ma osobnej opcji BLIK zbliżeniowy, klient może wybrać płatność kartą i następnie zbliżyć telefon. Kod BLIK wymaga natomiast obsługi tego sposobu inicjowania płatności. Dobrym przykładem rozwoju tego modelu jest wdrożenie Viva.com z początku 2026 roku, obejmujące możliwość akceptowania sześciocyfrowych kodów BLIK również na kioskach i automatach vendingowych w rozwiązaniu programowym.
Dlaczego europejski vending interesuje się kolejnymi metodami płatności?
Płatności bezgotówkowe są już podstawowym elementem infrastruktury współczesnego vendingu. Nowym etapem nie jest więc samo „odejście od gotówki”, lecz możliwość obsługi kilku różnych metod płatności przez jeden spójny system sprzedażowy.
Skala tej zmiany jest dobrze widoczna w danych EVA. W raporcie opublikowanym w 2025 roku, obejmującym dane do końca 2024 roku, stowarzyszenie podawało, że systemy cashless były zainstalowane już w 85% europejskich automatów płatnych. Co ważne, nie oznacza to, że 85% wszystkich zakupów wykonywano bezgotówkowo - jest to udział maszyn wyposażonych w odpowiedni system, a nie udział transakcji.
Dla operatora kolejna metoda płatności może oznaczać możliwość dotarcia do klientów przyzwyczajonych do konkretnego portfela lub aplikacji bankowej. Nie warto jednak oceniać jej wyłącznie przez pryzmat popularności logo widocznego na ekranie.
Znaczenie mają również dostępność rozwiązania w danym kraju, model rozliczeń operatora płatności, stabilność komunikacji, możliwość obsługi zwrotów, czas potwierdzenia transakcji oraz łatwość integracji z istniejącą flotą urządzeń.
W vendingu coraz ważniejsza staje się komunikacja między systemami
Rozwój nowych płatności pokazuje szerszy problem branży: automat, terminal, system zarządzania i dostawca płatności muszą wymieniać dane w przewidywalny sposób. Im więcej funkcji cyfrowych pojawia się w maszynie, tym większe znaczenie ma architektura oprogramowania i standardy komunikacji.
Od lat w vendingu wykorzystywany jest m.in. protokół MDB, który umożliwia komunikację kontrolera automatu z urządzeniami peryferyjnymi, w tym systemami cashless. Specyfikacja opisuje nawet stany urządzenia związane z rozpoczęciem sesji, sprzedażą czy zakończeniem transakcji. Rynek idzie jednak dalej. W lipcu 2026 roku EVA oficjalnie udostępniła EVA SmartLink - otwartą architekturę interoperacyjności zbudowaną na OPC UA, która ma ułatwiać komunikację pomiędzy automatami vendingowymi, profesjonalnymi ekspresami, systemami płatności oraz oprogramowaniem zarządzającym. Co ciekawe, SmartLink był również jednym z tematów technicznych tegorocznego EVEX.
To dobrze pokazuje, gdzie naprawdę zmierza vending. Nie chodzi wyłącznie o dodawanie kolejnych form płatności. Chodzi o projektowanie urządzeń w taki sposób, aby można było je rozwijać bez przebudowy całej infrastruktury za każdym razem, gdy na rynku pojawi się nowa usługa.
Więcej o tym podejściu piszemy również w materiale Automat vendingowy to nie tylko maszyna - dlaczego oprogramowanie ma znaczenie
Co Wero oznacza dzisiaj dla polskiego vendingu?
Na dziś Wero należy traktować w Polsce przede wszystkim jako sygnał kierunku rozwoju europejskich płatności, a nie jako metodę, którą polski operator powinien natychmiast wdrażać do swojej maszyny. Polska nie jest obecnie wskazywana przez EPI jako aktywny rynek Wero, a sam system obsługuje płatności w euro.
Aktualne materiały EPI wskazują przede wszystkim Niemcy, Francję, Belgię, Luksemburg i rozwijający się rynek holenderski. Płatności POS funkcjonują już m.in. w Belgii i Luksemburgu, podczas gdy kolejne wdrożenia mają być rozszerzane stopniowo. EPI równolegle pracuje nad integracją QR, NFC i istniejącej infrastruktury płatniczej.
Dla polskiego rynku ważniejsza od samej nazwy „Wero” jest więc lekcja płynąca z EVEX: automat kupowany dzisiaj powinien mieć taką architekturę oprogramowania, która nie zamyka właściciela na metody płatności dostępne za kilka lat.
Jak do płatności podchodzimy w OptiVendi?
W OptiVendi traktujemy płatność jako część całego procesu sprzedaży automatu, a nie funkcję działającą w oderwaniu od urządzenia. Dlatego przy konfiguracji maszyny znaczenie ma zarówno sposób płatności, jak i oprogramowanie sterujące sprzedażą oraz możliwości dalszego rozwoju urządzenia.
Nasze automaty mogą działać w oparciu o autorskie oprogramowanie OptiVendi, umożliwiające m.in. kontrolę sprzedaży, stanów magazynowych, cen, oferty i pracy urządzenia. W zależności od konfiguracji dostępne mogą być płatności kartą, BLIK-iem oraz gotówką. Nie oznacza to obecnie deklaracji obsługi Wero. Rozwój europejskich systemów płatniczych pokazuje jednak, dlaczego przy zakupie automatu warto patrzeć nie tylko na jego półki, windę czy chłodzenie, ale również na możliwości integracyjne zastosowanego oprogramowania.
Jeżeli planujesz uruchomienie sprzedaży samoobsługowej, zobacz dostępne automaty sprzedające OptiVendi i możliwości ich konfiguracji pod konkretny model biznesowy.
→ Zobacz automaty sprzedające OptiVendi
Karta nie znika. Zmienia się sposób myślenia o płatności
Najbardziej prawdopodobnym kierunkiem rozwoju vendingu nie jest zastąpienie kart jednym nowym systemem, lecz równoległa obsługa wielu metod płatności. Operator będzie wybierał rozwiązania odpowiednie dla lokalizacji i klientów, a o przewadze urządzenia coraz częściej zdecyduje możliwość ich szybkiej integracji z oprogramowaniem.
QR jest pod tym względem interesujący, ponieważ część procesu płatności może zostać przeniesiona z dedykowanego sprzętu na ekran automatu i smartfon klienta. Wero pokazuje jednocześnie rosnące zainteresowanie Europy rozwiązaniami A2A oraz własną infrastrukturą płatniczą. Dla producentów i operatorów vendingowych oznacza to jedno: warto przygotowywać automaty nie na jedną konkretną metodę płatności, ale na kolejne zmiany w sposobie, w jaki klienci będą chcieli płacić.
FAQ: płatności w automatach vendingowych
Czy można zapłacić BLIK-iem w automacie vendingowym?
Tak, ale zależy to od konfiguracji urządzenia i zastosowanego systemu płatniczego. BLIK może działać jako płatność kodem lub zbliżeniowo. BLIK zbliżeniowy korzysta z terminala obsługującego płatności zbliżeniowe Mastercard, natomiast obsługa sześciocyfrowego kodu wymaga odpowiedniej integracji płatniczej.
Jak działa płatność QR w automacie?
Klient wybiera produkt, a system udostępnia kod QR związany z procesem płatności. Użytkownik skanuje go telefonem, zatwierdza transakcję w odpowiedniej aplikacji, a system płatniczy przekazuje wynik transakcji do systemu automatu. Dopiero po pozytywnym potwierdzeniu maszyna może rozpocząć wydawanie produktu.
Czy automat vendingowy musi mieć terminal płatniczy?
Nie każda metoda bezgotówkowa musi wykorzystywać klasyczny czytnik kart, ale automat potrzebuje systemu umożliwiającego bezpieczne zainicjowanie, potwierdzenie i rozliczenie płatności. W przypadku karty jest to zazwyczaj terminal. Przy płatności QR część interakcji może odbywać się na ekranie automatu i smartfonie klienta.
Czy płatność QR jest tańsza od płatności kartą?
Nie można tego założyć bez sprawdzenia konkretnej oferty operatora płatności. Koszt zależy m.in. od dostawcy, modelu rozliczeń, liczby transakcji, kraju i sposobu integracji. Sama technologia QR nie oznacza automatycznie niższej prowizji.
Czy Wero działa obecnie w Polsce?
Według aktualnych informacji Wero Polska nie jest obecnie wymieniana jako aktywny rynek systemu. Wero rozwijane jest przede wszystkim w Niemczech, Francji, Belgii, Luksemburgu i Holandii, a rozwiązanie obsługuje obecnie płatności w euro.
Czy warto dziś przygotować automat pod przyszłe metody płatności?
Tak. Nie oznacza to instalowania każdej nowej metody od razu. Znacznie ważniejsze jest wybranie urządzenia i oprogramowania, które pozwalają na dalsze integracje. Właśnie dlatego przy zakupie automatu warto sprawdzać nie tylko dostępne dziś formy płatności, ale również możliwości późniejszego rozwoju systemu.